
C’est l’histoire d’un dirigeant qui, estimant avoir perdu le contrôle de sa société, finit par perdre son contrôle fiscal… Au cours d’un contrôle fiscal, l’administration rectifie l’impôt dû par une société et, corrélativement, taxe personnellement son gérant au titre des revenus distribués. Seulement si l’administration prouve qu’il est le « maître de l’affaire », conteste le gérant… « Ce qu’elle a fait », estime l’administration, qui rappelle que le dirigeant, gérant de droit, est seul à pouvoir engager financièrement la société dont il prend part à la gestion. Sauf qu’il n’était plus associé de la société au cours des années litigieuses, rappelle le dirigeant : il ne pouvait donc prendre des décisions que sous le contrôle des associés ; et n’étant pas en mesure de gérer cette société sans aucun contrôle, il ne peut être présumé être le « maître de l’affaire »… Sauf que le gérant a prélevé des sommes importantes sur son compte courant d’associé, ce qui sème le doute sur le pouvoir de contrôle des associés, relève le juge. Et faute de prouver un tel contrôle, le redressement est validé, tranche le juge. Source : Arrêt de la Cour administrative d’appel de Douai du 28 août 2025, no 25DA00021 La petite […]
La petite histoire du jour
C’est l’histoire d’un locataire à qui le sens des affaires fait défaut…
C’est l’histoire d’un locataire à qui le sens des affaires fait défaut… Voyant la fin de son bail approcher, le locataire d’un local commercial demande à son bailleur de renouveler le contrat. Un principe que ce dernier accepte, à condition d’augmenter significativement le montant du loyer… Ce que refuse le locataire, l’augmentation proposée allant au-delà de ce qui est autorisé en matière de renouvellement de bail commercial. « Des exceptions existent », rappelle le bailleur, et notamment lorsque l’environnement autour du local se développe de façon à favoriser le commerce dans la zone. Un développement dont ses affaires n’ont pas profité, conteste le locataire, comme le prouve son récent placement en procédure de sauvegarde… Un argument qui ne tient pas pour le juge : pour faire exception au plafonnement du loyer il suffit que l’évolution des « facteurs locaux de commercialité » soit de nature à influencer favorablement les affaires du locataire et non qu’elle ait nécessairement une incidence réelle. L’augmentation déplafonnée du loyer est ici justifiée. Source : Arrêt de la Cour de cassation, 3e chambre civile, du 18 septembre 2025, no 24-13288 La petite histoire du jour – © Copyright WebLex
C’est l’histoire d’un bailleur (commercial) qui veut améliorer l’accès à ses locaux (commerciaux)…
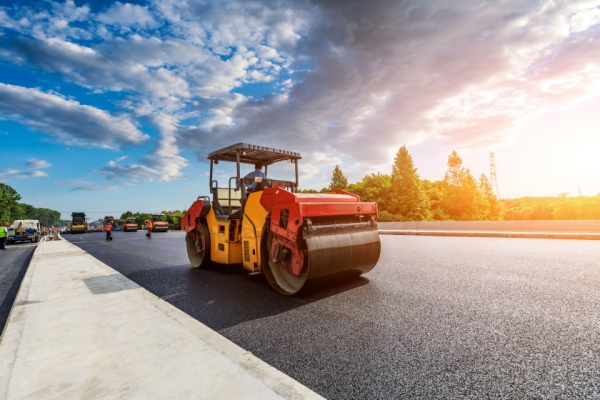
C’est l’histoire d’un bailleur (commercial) qui veut améliorer l’accès à ses locaux (commerciaux)… Propriétaire, par l’intermédiaire d’une SCI, d’un bâtiment commercial entouré d’un parking de 1 350 m2 qu’il met en location, un couple fait réaliser des travaux de goudronnage du parking qu’il déduit de ses revenus fonciers. Ce que lui refuse l’administration fiscale qui lui réclame un supplément d’impôt… Le parking étant initialement en gravier, le goudronnage a constitué une amélioration significative du revêtement, dépassant le simple entretien, constate l’administration fiscale. Or, seules les dépenses de réparation et d’entretien sont déductibles dans ce cas, et non les travaux d’amélioration, rappelle-t-elle… À l’exception de ceux destinés à faciliter l’accès au bâtiment des personnes handicapées, ce qui est le cas ici, se défend le couple… Sauf que le goudronnage n’a pas amélioré l’accessibilité de l’immeuble, situé dans une zone commerciale sans aménagements spécifiques pour les personnes handicapées, ajoute le juge pour qui les travaux en cause ne sont donc pas déductibles. Source : Arrêt de la Cour administrative d’appel de Marseille du 10 juillet 2025, no 24MA00640 La petite histoire du jour – © Copyright WebLex
